ETHORITY®

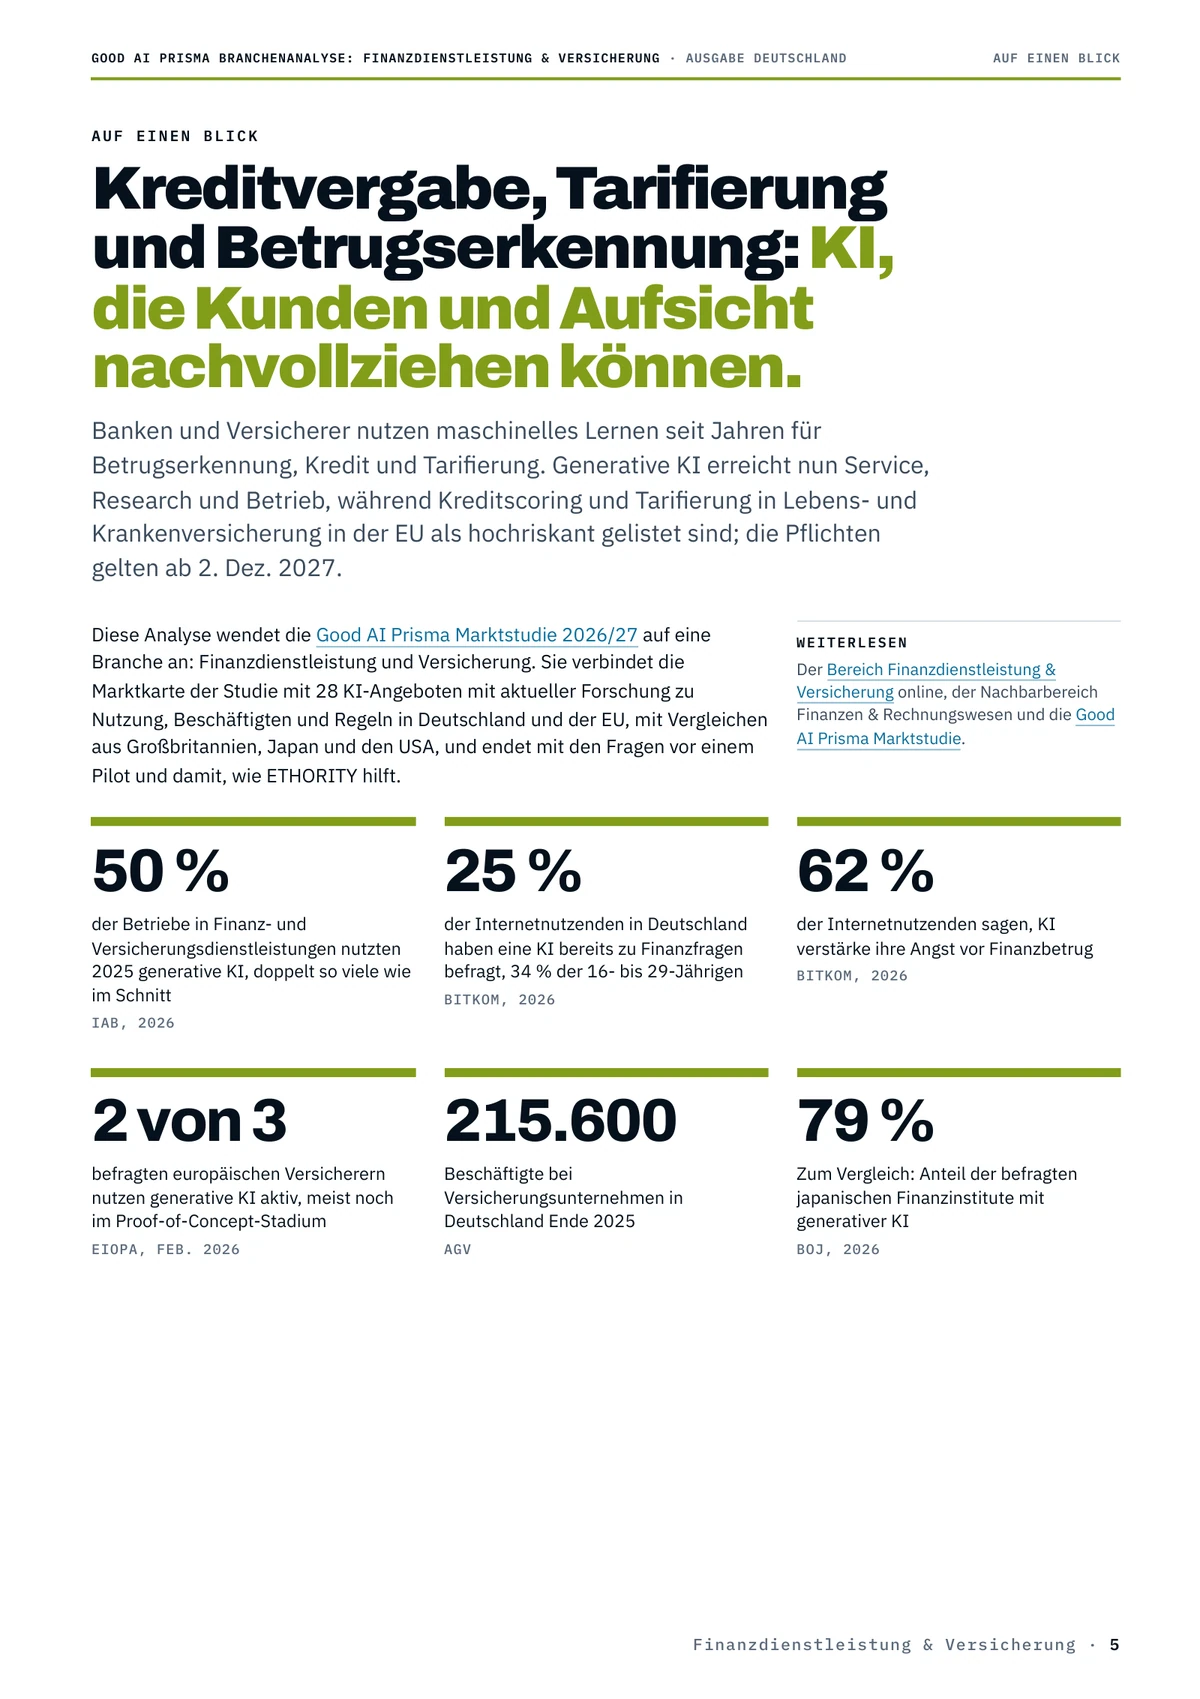
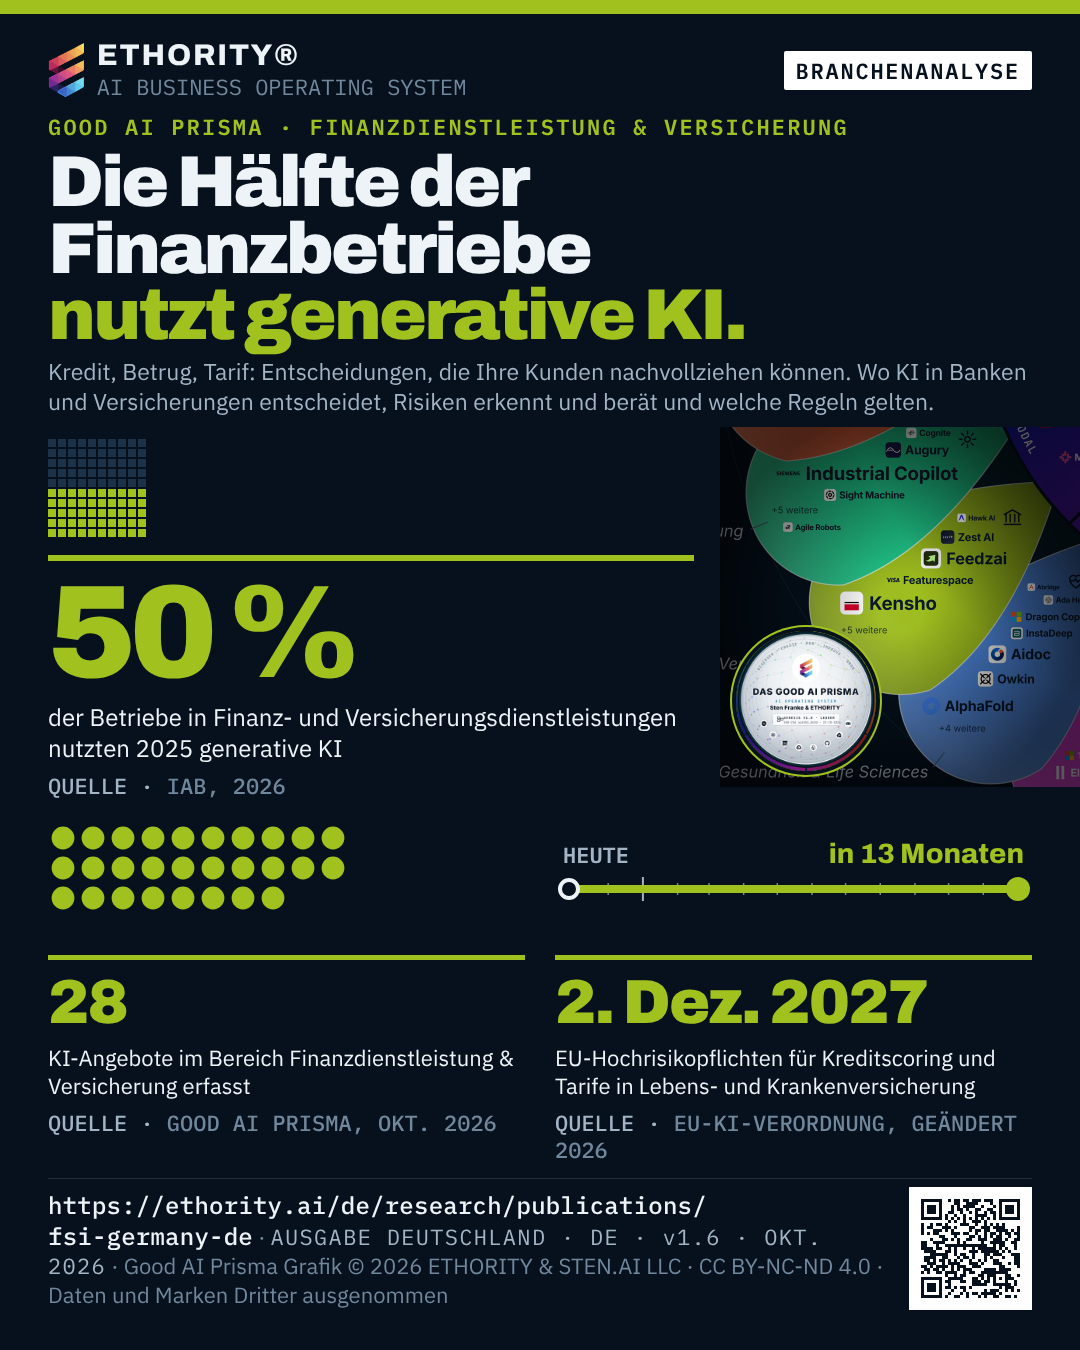
- 50 %
- der Betriebe in Finanz- und Versicherungsdienstleistungen nutzten 2025 generative KIIAB, 2026 · doku.iab.de ↗
- 28
- KI-Angebote im Themenfeld Finanzdienstleistung & Versicherung erfasstGood AI Prisma, Okt. 2026
- 2. Dez. 2027
- ab dann gelten EU-Hochrisikopflichten für Kreditscoring und Tarifierung in Lebens- und KrankenversicherungEU-KI-Verordnung (geändert durch VO (EU) 2026/1744) · eur-lex.europa.eu ↗
Eine Ruhestandswelle trifft auf KI.
Die Versicherer in Deutschland beschäftigten Ende 2025 215.600 Menschen, eine Belegschaft vor einer Ruhestandswelle.
AGV Versicherungen, Sozialstatistische Daten 2025
Betrugsabwehr führt die Marktkarte.
Acht der 28 kartierten Angebote bekämpfen Betrug, Finanzkriminalität und Geldwäsche.
Datensatz der Good AI Prisma Studie 2026/27, Okt. 2026
Betrug kostet Hunderte Milliarden.
Betrugsmaschen und Bankbetrug kosteten 2023 weltweit geschätzt 486 Mrd. $.
Nasdaq, Global Financial Crime Report, Jan. 2024
Was drinsteht
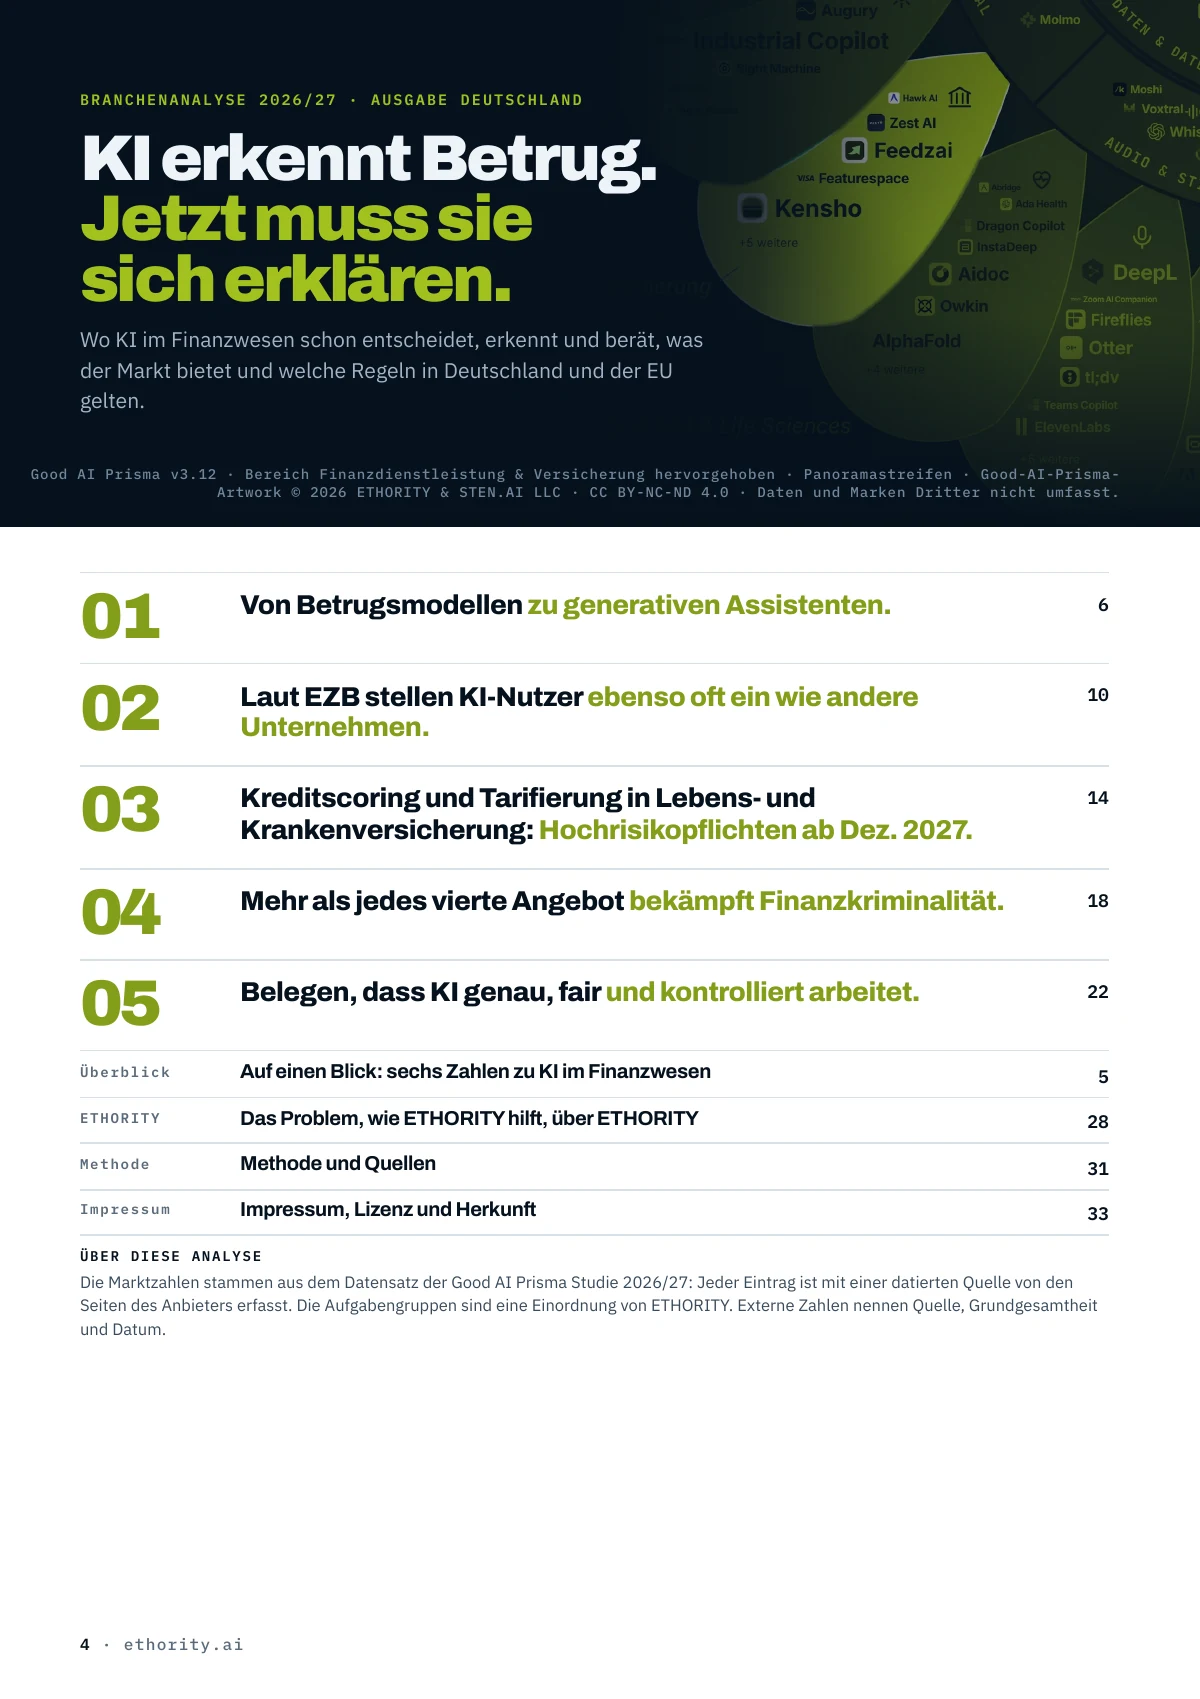
- Von Betrugsmodellen zu generativen Assistenten. Nutzung in Deutschland und der EU, mit Vergleichsmärkten Großbritannien und Japan.
- KI verändert die Arbeit im Finanzwesen, noch nicht die Zahl der Stellen. Belegschaften, Einstellungen und was die Kundschaft schon mit KI tut.
- Kreditscoring und Tarifierung: Hochrisiko-Pflichten ab Dez. 2027. Die EU-Termine von DORA bis Anhang III und die deutschen Bausteine von BaFin und EuGH.
- Mehr als jedes vierte Angebot bekämpft Finanzkriminalität. Die Marktkarte nach Aufgabengruppen.
- Belegen, dass KI genau, fair und kontrolliert arbeitet. Sieben Fragen vor dem Pilot, ein Anhang Belegschaft und ein 90-Tage-Start.
Die Analyse und die Studien dahinter
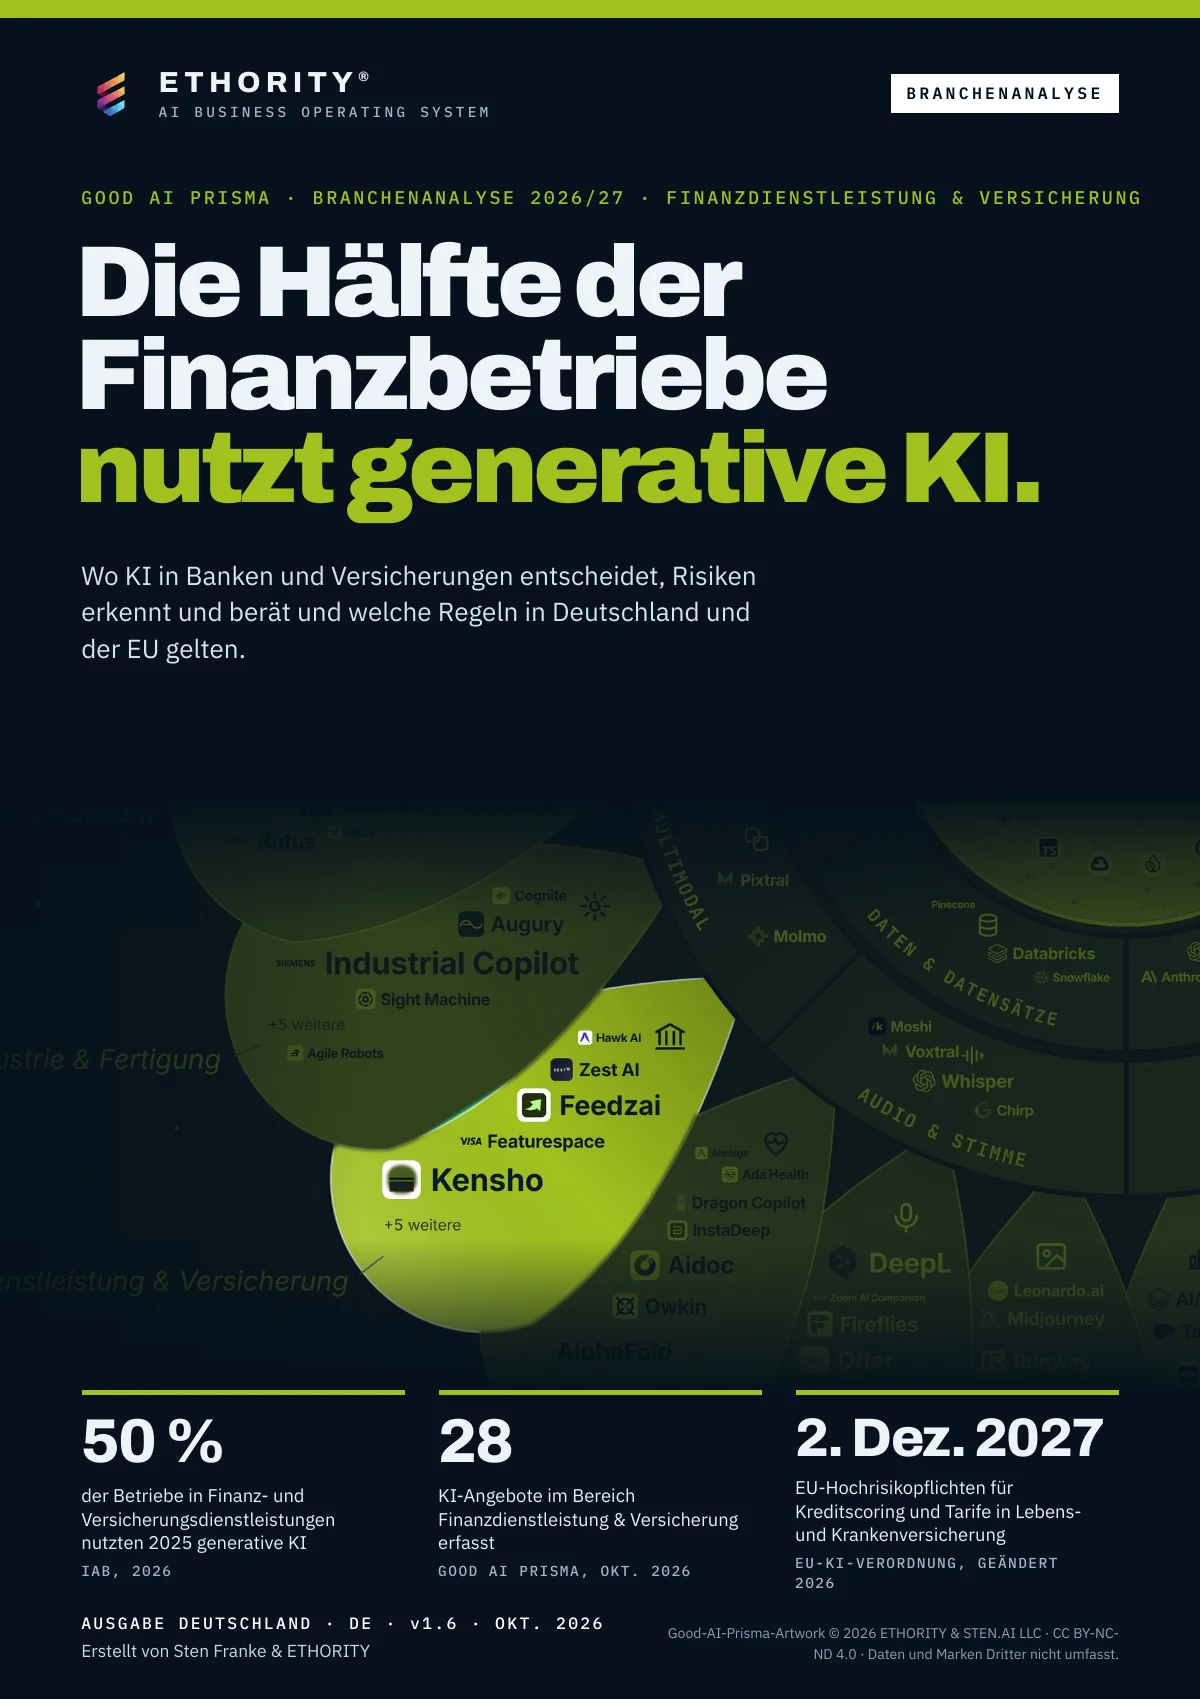
Deutschland · DE
Jeder zweite Finanz- und Versicherungsbetrieb in Deutschland nutzt generative KI.
Kredit, Betrug, Tarif: Entscheidungen, die Ihre Kunden nachvollziehen können. Wo KI in Banken und Versicherungen entscheidet, Risiken erkennt und berät und welche Regeln gelten.
Version 1.6 · 38 Seiten
Studie lesen →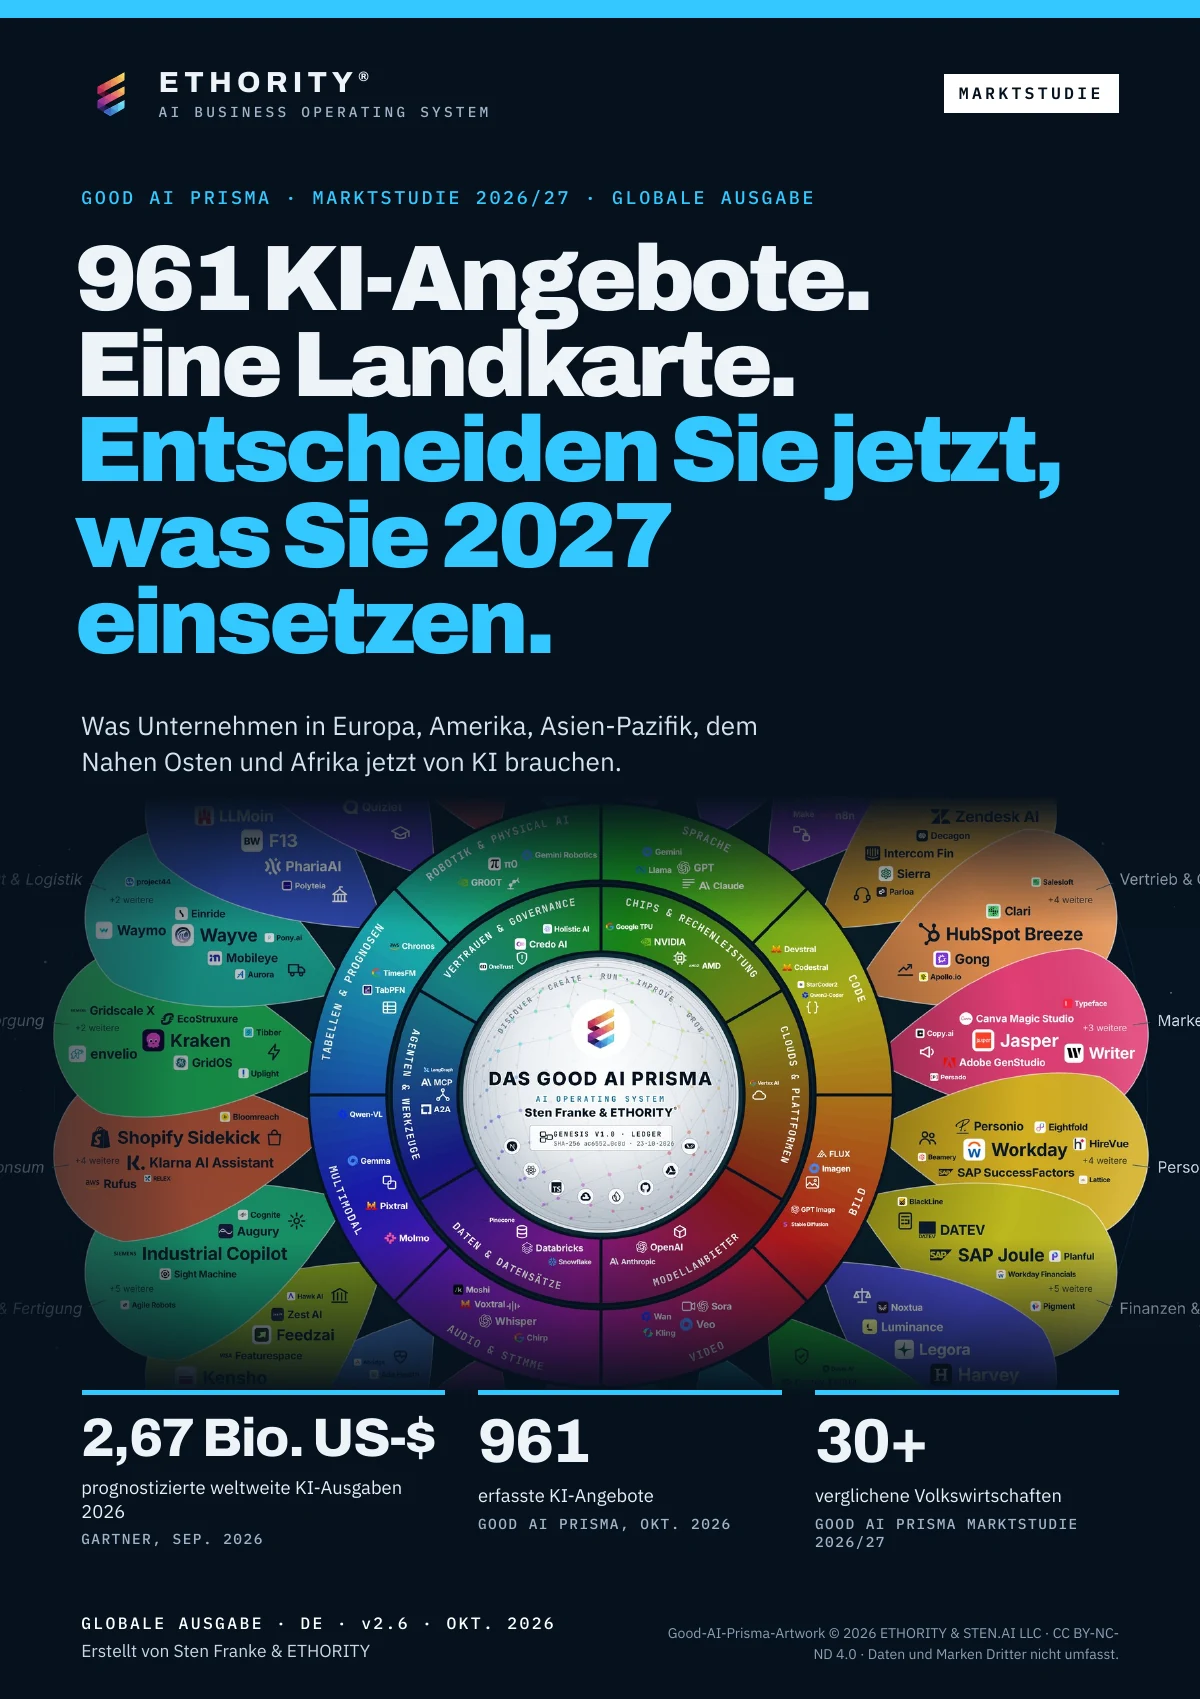
Globale Ausgabe · DE
961 KI-Angebote. Eine Landkarte. Entscheiden Sie jetzt, was Sie 2027 einsetzen.
Das Good AI Prisma hilft Ihnen, sinnvolle KI-Anwendungen zu finden und die Belege zu Ihren Optionen zu vergleichen. Für Unternehmen, die KI schon nutzen, verschiebt sich die Frage von „ob KI“ zu „welche KI, wie sicher und ob sie sich rechnet“. Diese globale Ausgabe umfasst 961 KI-Angebote in 24 Themenfeldern, 8 Datenarten und 6 Technologieschichten – mit Quellen, Datenstand und Grenzen der Aussagekraft, damit Sie Ihre nächste Entscheidung fundiert treffen.
Version 2.6 · 90 Seiten
Studie lesen →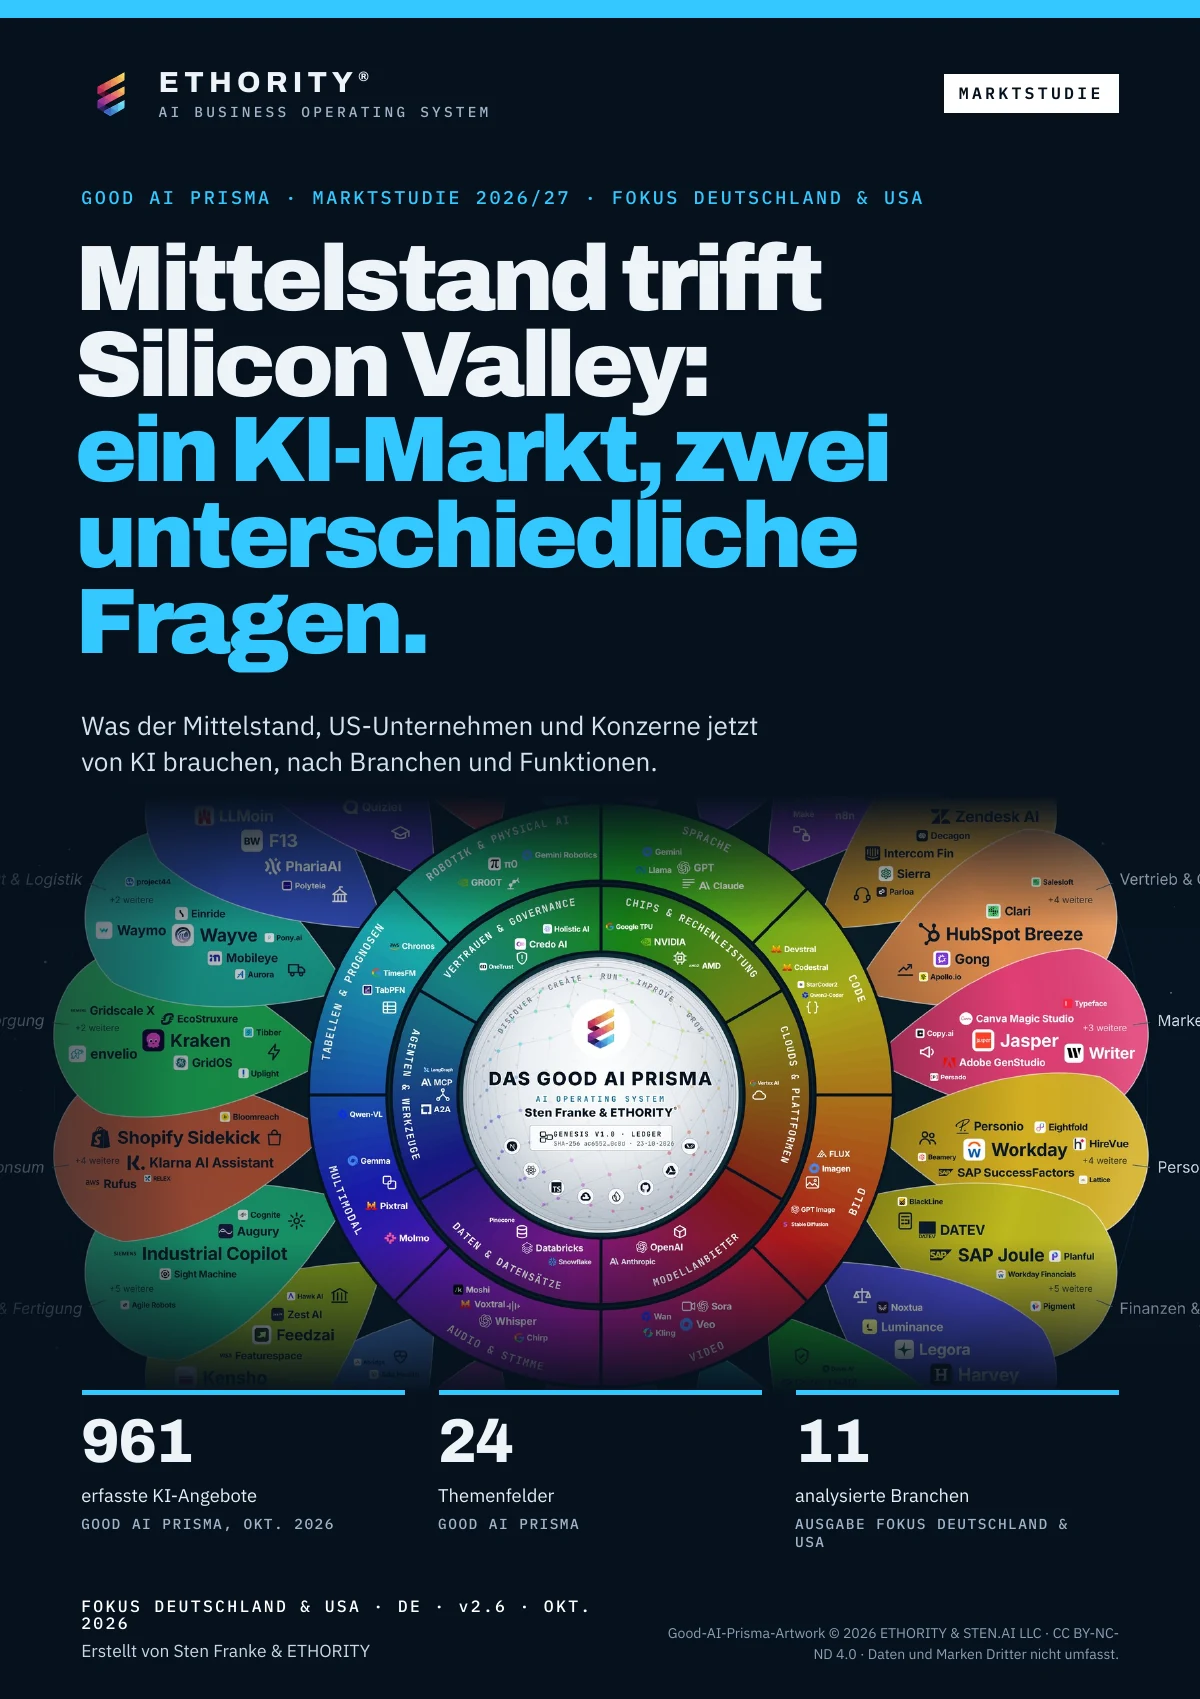
Fokus Deutschland & USA · DE
Mittelstand trifft Silicon Valley
Der Mittelstand braucht Know-how, US-Firmen brauchen Kostenkontrolle. Was deutsche und US-Unternehmen jetzt von KI brauchen, nach Branchen und Funktionen.
Version 2.6 · 72 Seiten
Studie lesen →Fragen zu dieser Analyse
Für wen ist diese Analyse?
Für Banken, Sparkassen und Genossenschaftsbanken, Versicherer und Makler, Zahlungs- und Fintech-Unternehmen, Aufsicht und Verbände, die entscheiden, wo KI in Betrugsabwehr, Kredit, Schaden, Tarifierung und Service gehört.
Was bildet das Good AI Prisma ab?
Das Good AI Prisma von Sten Franke & ETHORITY® ordnet den KI-Markt auf einem Rad mit 24 Themenfeldern. Im Themenfeld Finanzdienstleistung & Versicherung stehen 28 Angebote, jedes mit einer datierten Quelle von den Seiten des Anbieters erfasst und nach Aufgaben gruppiert: Betrug und Finanzkriminalität, Kreditentscheidungen, Schaden, Tarifierung, Research und Bankassistenten.
Welche Ausgabe ist das, und wo sind frühere?
Dies ist die Ausgabe Deutschland auf Deutsch, Version 1.6 vom 27. Okt. 2026. Redaktionelle Überarbeitung: Einstiege, Reichweite der Aussagen und rechtliche Formulierungen; Navigation zu ethority.ai ergänzt. Die v1.2 vom 25. Okt. 2026 hat die Zahlen an Primärquellen geprüft (EIOPA, OCC). Die v1.0 erschien am 22. Okt. 2026; das Impressum nennt alle Ausgaben seitdem. Frühere Ausgaben bleiben verfügbar; die globale Ausgabe erscheint auf Englisch.
Wie zitiere ich die Analyse?
ETHORITY (2026). Good AI Prisma Branchenanalyse: Finanzdienstleistung & Versicherung. Ausgabe Deutschland, v1.6, Oktober 2026. https://ethority.ai/de/research/publications/fsi-germany-de
ETHORITY · ANALYSE
KI läuft im Finanzwesen längst mit. Jetzt muss sie sich belegen lassen.
Banken und Versicherer nutzen KI in der Breite. Ab 2. Dezember 2027 gelten für Kreditscoring und Tarifierung in Lebens- und Krankenversicherung in der EU Hochrisiko-Pflichten. Die Branchenanalyse zeigt, was der Markt bietet und wie sich belegen lässt, dass KI genau, fair und kontrolliert arbeitet.
Das Finanzwesen arbeitet längst mit KI
In Deutschland nutzte 2025 die Hälfte der Betriebe in Finanz- und Versicherungsdienstleistungen generative KI, doppelt so viele wie im Durchschnitt aller Betriebe (IAB-Kurzbericht 8/2026). In Europa nutzen fast zwei Drittel der Versicherer generative KI bereits aktiv, meist noch im Proof-of-Concept-Stadium, mit 957 gemeldeten Anwendungsfällen (EIOPA, 2. Feb. 2026). Vergleichsmärkte zeigen das Tempo: In Großbritannien nutzten 2024 drei von vier Finanzunternehmen KI (Bank of England und FCA), in Japan stieg der Anteil der Institute mit generativer KI binnen zwei Jahren von 31 % auf 79 % (Bank of Japan).
Das ist der Ausgangspunkt der Good AI Prisma Branchenanalyse Finanzdienstleistung & Versicherung. Ob Banken und Versicherer KI nutzen, ist entschieden. Offen ist, ob sie gegenüber Aufsicht, Prüfern und Kundschaft belegen können, dass sie genau, fair und kontrolliert arbeitet.
Erst Prozesse und Betrug, dann Service
Heute führen interne Prozessoptimierung (41 %), Cybersicherheit (37 %) und Betrugserkennung (33 %); das größte Wachstum erwarten die Unternehmen in Kundenservice und Compliance. Der Einsatz ist hoch: Betrugsmaschen und Bankbetrug kosteten 2023 weltweit geschätzt 486 Mrd. $ (Nasdaq Global Financial Crime Report).
Die Arbeit ändert sich vor den Stellen
Das Finanzwesen beschäftigt große, erfahrene Belegschaften vor einer Ruhestandswelle; allein die Versicherer in Deutschland beschäftigen 215.600 Menschen (AGV Versicherungen). Die Europäische Zentralbank findet keinen signifikanten Unterschied bei Einstellungen und Entlassungen zwischen Unternehmen mit und ohne KI; intensive KI-Nutzer stellen sogar etwas häufiger ein (EZB-Blog). Die Kundschaft ist oft schneller als die Institute: Ein Viertel der Deutschen hat bereits eine KI zu Geldfragen befragt, 34 % der 16- bis 29-Jährigen, und 62 % sagen, KI verstärke ihre Angst vor Betrug (Bitkom, Digital Finance 2026).
Die Regeln: Hochrisiko-Pflichten für Kreditscoring und Tarifierung ab Dez. 2027
Ab 2. Dezember 2027 gelten für Kreditwürdigkeitsprüfung und Kreditscoring natürlicher Personen sowie Risikobewertung und Tarifierung in Lebens- und Krankenversicherung Hochrisiko-Pflichten nach der KI-Verordnung, mit Terminen in der Fassung der Verordnung (EU) 2026/1744. Betrugserkennung ist ausdrücklich ausgenommen. Betreiber führen eine Grundrechte-Folgenabschätzung durch. Schon vorher gilt DORA seit 17. Januar 2025 für IKT-Risiken, Vorfälle und Drittdienstleister, und ab 20. November 2026 gibt die Verbraucherkreditrichtlinie 2 bei automatisierter Kreditprüfung ein Recht auf menschliches Eingreifen, Erklärung und Anfechtung.
Deutschland ergänzt eigene Bausteine: die Prinzipien der BaFin für Algorithmen in Entscheidungsprozessen, ihre Orientierungshilfe zu IKT-Risiken beim KI-Einsatz unter DORA und das SCHUFA-Urteil des EuGH, nach dem ein maßgeblicher Kredit-Score eine automatisierte Entscheidung nach Art. 22 DSGVO ist. Die EIOPA erläutert, wie Versicherungs-Governance auf KI anzuwenden ist, und die EBA sieht keine wesentlichen Widersprüche zwischen KI-Verordnung und Bankenrecht.
Was der Markt bietet
Das Good AI Prisma ordnet 28 Angebote dem Themenfeld Finanzdienstleistung & Versicherung zu. Acht bekämpfen Betrug, Finanzkriminalität und Geldwäsche, darunter Hawk AI, Feedzai und BioCatch. Fünf unterstützen Kreditentscheidungen, etwa Taktile, Zest AI und Provenir. Fünf bearbeiten Schäden und Versicherungsbetrug, darunter omni:us, Shift Technology und FRISS. Vier tarifieren und zeichnen Risiken, etwa Akur8 und Earnix; je drei dienen Research sowie Bankassistenten und Personalisierung. Das Themenfeld Finanzdienstleistung & Versicherung zeigt jeden Eintrag mit Quelle und Datum.
Was am Montag zu tun ist
- Ein KI-Register anlegen: jedes Modell und jeden KI-Einsatz, auch selbst mitgebrachte generative Werkzeuge, mit Zweck, Verantwortlichen und Risikoklasse.
- Einsätze markieren, die Menschen bewerten oder Lebens- und Krankenversicherung tarifieren, und Erklärung, menschliche Prüfung und Fairnesstests vor dem 2. Dezember 2027 einbauen.
- Das Modellrisikomanagement auf Sprachmodelle und Agenten ausweiten, mit Validierung, Überwachung und Änderungskontrolle.
- Jeden KI-Anbieter ins DORA-Register der IKT-Drittdienstleister aufnehmen, mit Ausstiegs- und Vorfallplänen.
- Einen Betrugs-, Schaden- oder Serviceeinsatz pilotieren, mit Ausgangsmessung, Fairnesstests und Betriebsrat, und nur auf Basis gemessener Schäden, Genauigkeit, Bearbeitungszeit und Kundenergebnisse skalieren.
Quellen und weiterführende Literatur
- IAB-Kurzbericht 8/2026, generative KI in deutschen Betrieben ↗ · 5. Mai 2026
- EIOPA, Umfrage zu generativer KI in der Versicherung ↗ · 2. Feb. 2026
- Bank of England und FCA, Artificial intelligence in UK financial services ↗ · 21. Nov. 2024
- Bank of Japan, Financial System Report, Anhang zu generativer KI ↗ · Aug. 2026
- Nasdaq, Global Financial Crime Report ↗ · Jan. 2024
- AGV Versicherungen, Sozialstatistische Daten 2025 ↗ · 2026
- EZB-Blog, KI und Einstellungen im Euroraum ↗ · 4. März 2026
- Bitkom, Digital Finance 2026 ↗ · Aug. 2026
- Verordnung (EU) 2024/1689 (KI-Verordnung), Anhang III 5(b), 5(c) ↗ · 2024
- Verordnung (EU) 2026/1744, Digital Omnibus zur KI ↗ · 2026
- Verordnung (EU) 2022/2554 (DORA) ↗ · 2022
- Richtlinie (EU) 2023/2225 (Verbraucherkreditrichtlinie 2) ↗ · 2023
- EIOPA, Stellungnahme zu KI-Governance und Risikomanagement ↗ · 6. Aug. 2025
- EBA, AI Act implications for the EU banking sector ↗ · 21. Nov. 2025
VON DEN BELEGEN ZU IHRER ENTSCHEIDUNG
Besprechen Sie Ihre Frage mit Sten Franke.
Bringen Sie Ihre Geschäftsfrage oder die bereits bekannten Zahlen mit. ETHORITY recherchiert im vereinbarten Umfang; gemeinsam mit Sten Franke legen Sie den sinnvollen nächsten Arbeitsschritt fest.