 ETHORITY®
GOOD AI PRISMA · THEMENFELD · FINANZDIENSTLEISTUNG & VERSICHERUNG
KI in Kreditvergabe und Tarifierung: wo ab 2. Dez. 2027 Hochrisiko-Pflichten gelten.
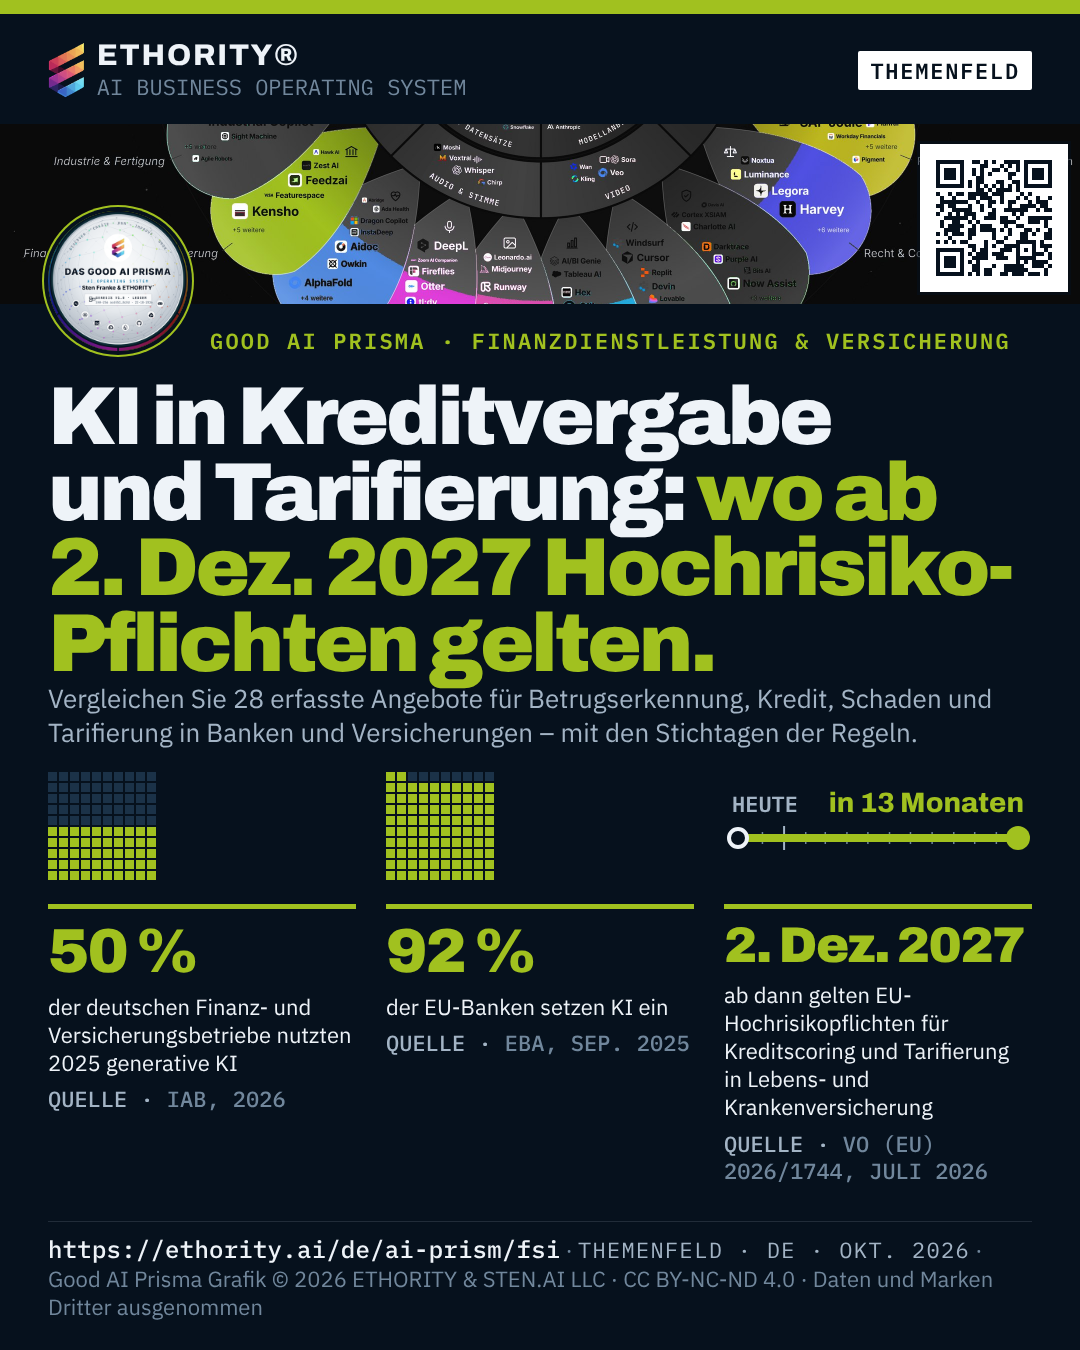
Vergleichen Sie 28 erfasste Angebote für Betrugserkennung, Kredit, Schaden und Tarifierung in Banken und Versicherungen – mit den Stichtagen der Regeln.
- 28
- KI-Angebote im Themenfeld Finanzdienstleistung & Versicherung erfasstGood AI Prisma, Okt. 2026
- 50 %
- der deutschen Finanz- und Versicherungsbetriebe nutzten 2025 generative KIIAB, 2026
- 92 %
- der EU-Banken setzen KI einEBA, Sep. 2025 · eba.europa.eu ↗
- 2. Dez. 2027
- ab dann gelten EU-Hochrisikopflichten für Kreditscoring und Tarifierung in Lebens- und KrankenversicherungVO (EU) 2026/1744, Juli 2026 · eur-lex.europa.eu ↗
Betrug führt den Markt an.
Acht der 28 kartierten Angebote bekämpfen Betrug, Finanzkriminalität und Geldwäsche, die größte Gruppe im Themenfeld.
Good AI Prisma, Okt. 2026
KI verstärkt die Betrugsangst.
62 % der deutschen Internetnutzer sagen, KI verstärke ihre Angst vor Betrug.
Bitkom, 2026
KI verändert die Arbeit vor den Stellen.
So viele Menschen beschäftigten deutsche Versicherer Ende 2025; KI verändert ihre Arbeit vor den Stellen.
AGV Versicherungen, 2026
So setzen Sie die Seite ein
Drei Werkzeuge und ein Angebot machen aus dieser Seite eine Entscheidung.
- Karte Finanzdienstleistung & Versicherung öffnen: 28 Angebote auf einem Blatt des Good AI Prisma, mit Logos und Anbieterfakten.
- Bis zu drei Angebote vergleichen: Entscheidungsfakten nebeneinander, jeweils mit Quelle und Datum.
- Rechner Task Economics starten: gesparte Stunden in zurechenbare Kapazität übersetzen, bevor ein Pilot freigegeben wird.
- Angebot: AI Act Readiness Sprint: jedes Modell zugeordnet zu Anhang III, DORA und dem Stichtag 2. Dez. 2027, mit Ihren Pflichten als Anbieter oder Betreiber.
Die Branchenanalyse
Die Branchenanalyse ordnet die 28 Angebote nach Aufgaben und die Regeln nach Jurisdiktion, mit Schwerpunkt Deutschland und EU.
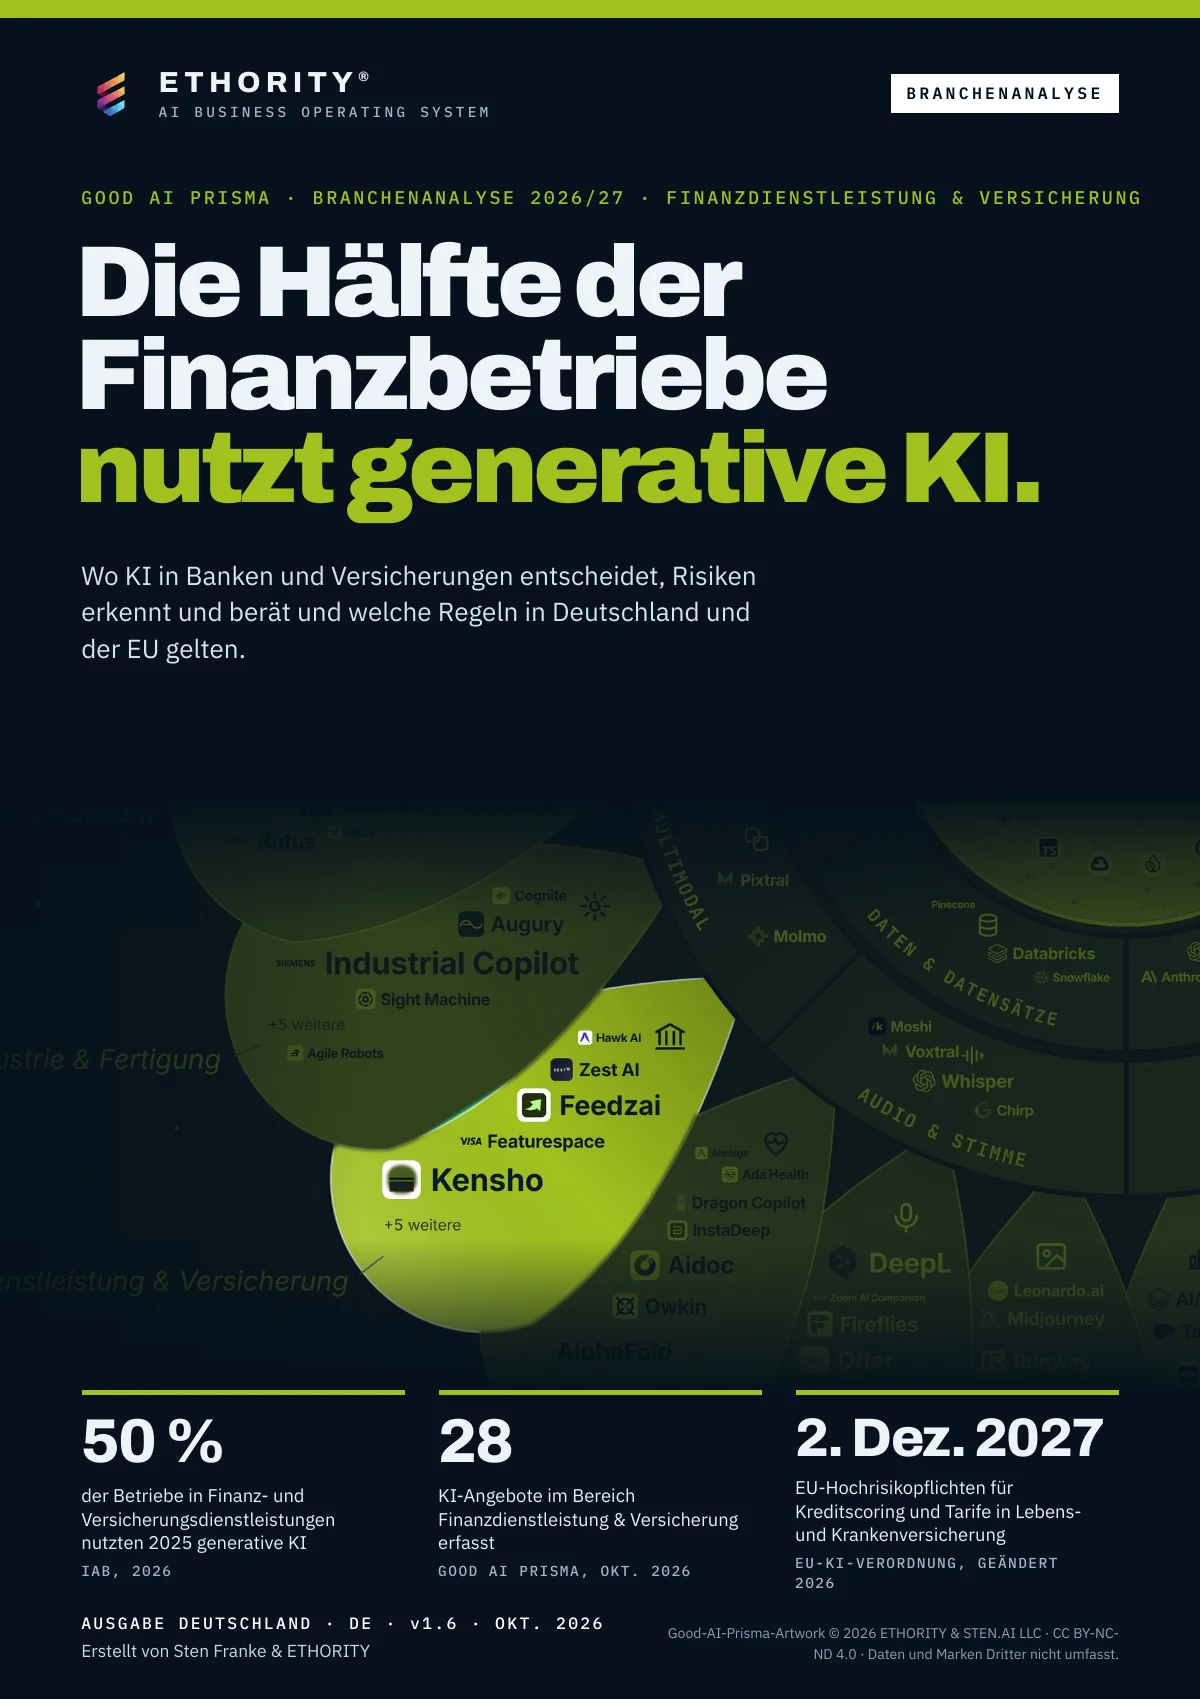
Deutschland · DE
Jeder zweite Finanz- und Versicherungsbetrieb in Deutschland nutzt generative KI.
Kredit, Betrug, Tarif: Entscheidungen, die Ihre Kunden nachvollziehen können. Wo KI in Banken und Versicherungen entscheidet, Risiken erkennt und berät und welche Regeln gelten.
Version 1.6 · 38 Seiten
Studie lesen →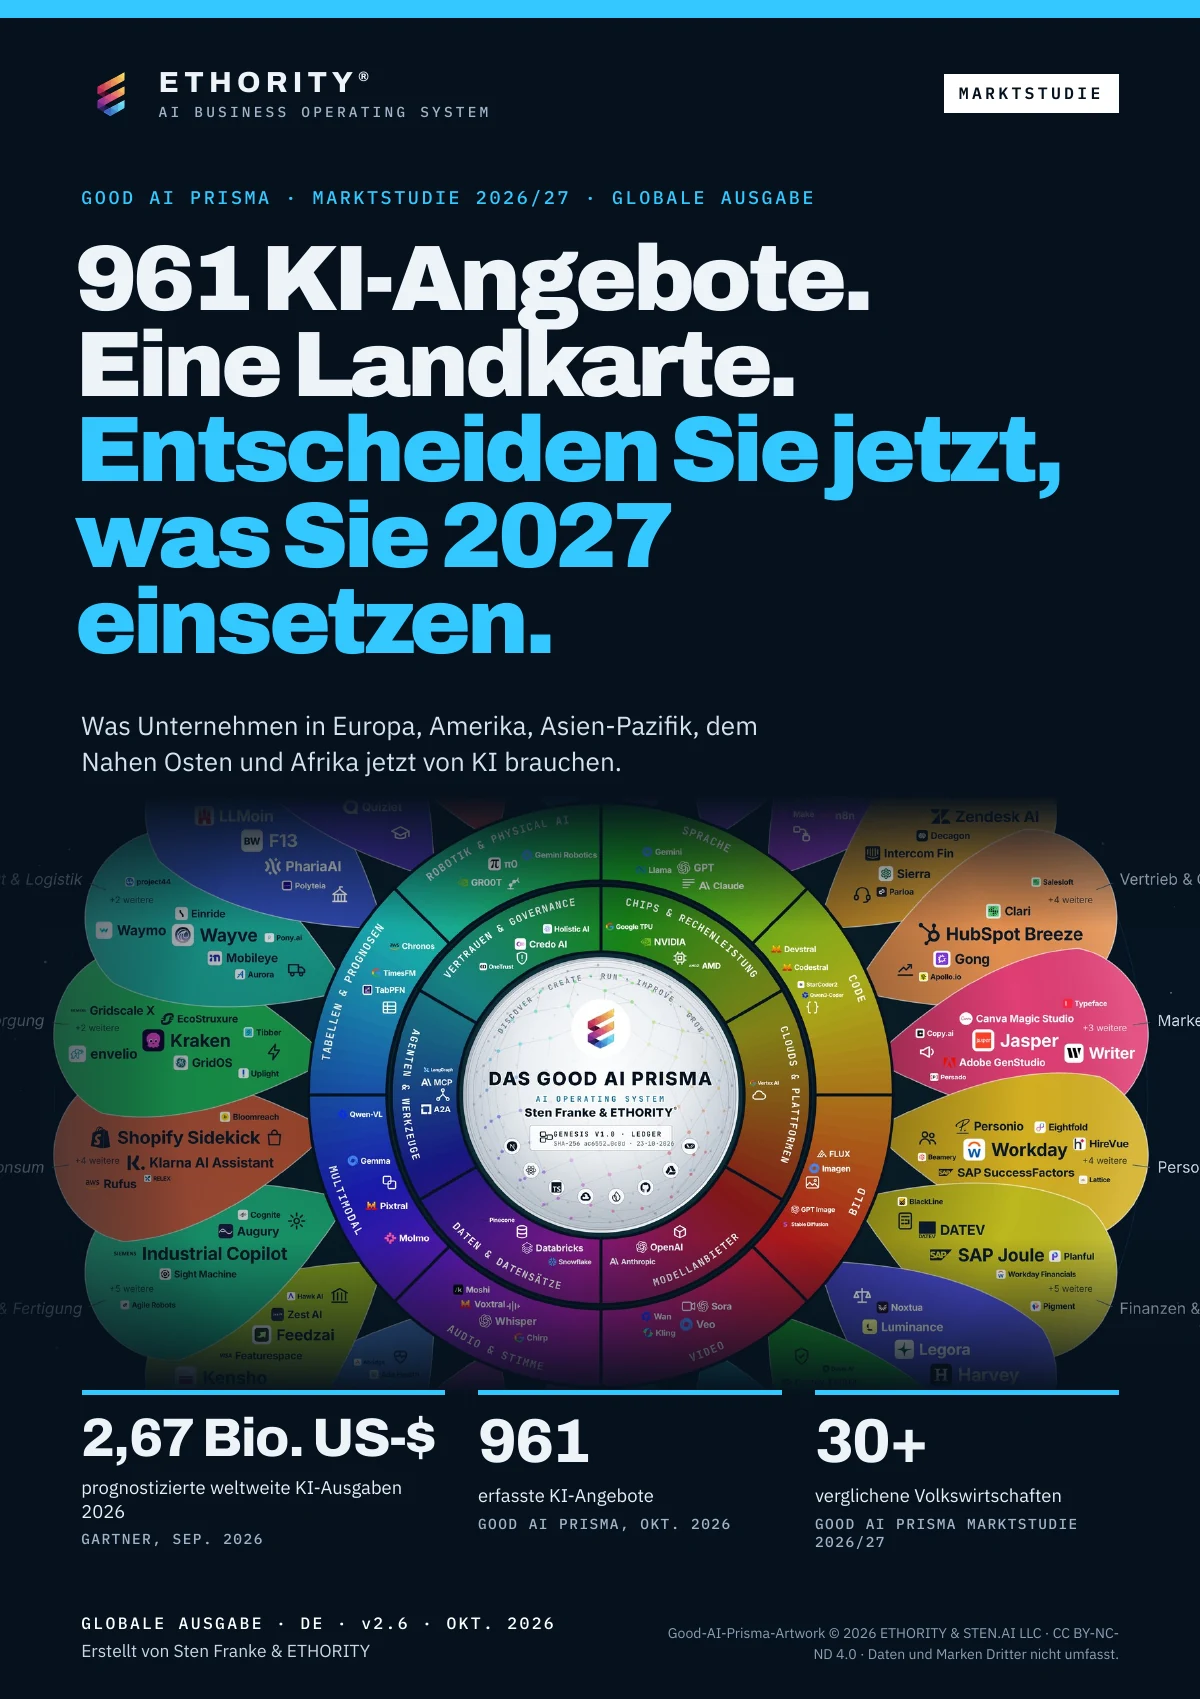
Globale Ausgabe · DE
961 KI-Angebote. Eine Landkarte. Entscheiden Sie jetzt, was Sie 2027 einsetzen.
Das Good AI Prisma hilft Ihnen, sinnvolle KI-Anwendungen zu finden und die Belege zu Ihren Optionen zu vergleichen. Für Unternehmen, die KI schon nutzen, verschiebt sich die Frage von „ob KI“ zu „welche KI, wie sicher und ob sie sich rechnet“. Diese globale Ausgabe umfasst 961 KI-Angebote in 24 Themenfeldern, 8 Datenarten und 6 Technologieschichten – mit Quellen, Datenstand und Grenzen der Aussagekraft, damit Sie Ihre nächste Entscheidung fundiert treffen.
Version 2.6 · 90 Seiten
Studie lesen →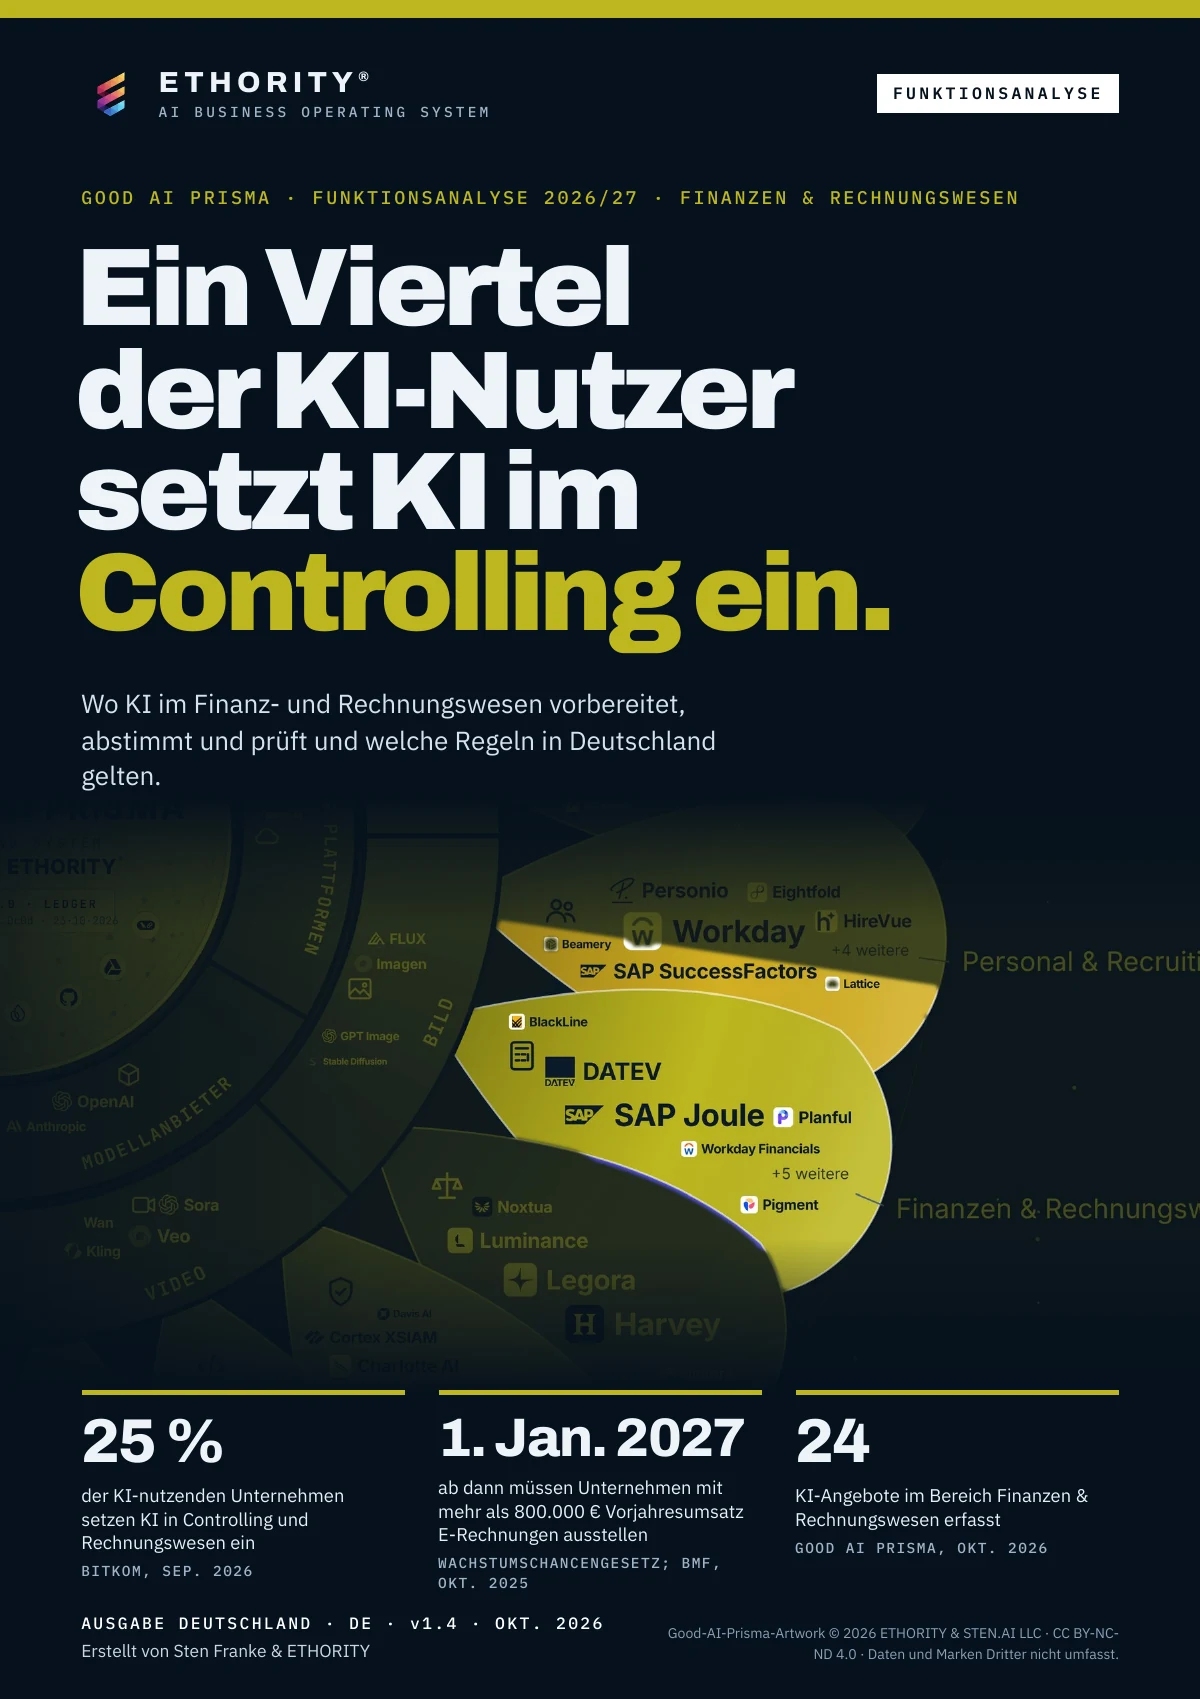
Deutschland · DE
Jedes vierte Unternehmen in Deutschland, das KI nutzt, setzt sie in Controlling und Rechnungswesen ein.
Jede Zahl muss nachvollziehbar bleiben. Wo KI im Finanz- und Rechnungswesen vorbereitet, abstimmt und prüft und welche Regeln in Deutschland gelten.
Version 1.4 · 38 Seiten
Studie lesen →Weiterlesen
Drei passende Analysen von ETHORITY; die lange Analyse zu diesem Themenfeld folgt weiter unten auf der Seite.
Das Ergebnis steuern, nicht nur das Risiko.
Verbinden Sie die Regeln für KI mit Ziel, Vollkosten und gemessenem Nutzen – und mit dem Recht, ein Projekt zu stoppen.
Analyse zur Karte lesen →
Wer auf die KI-Verordnung vorbereitet ist, hat KI im Betrieb noch nicht im Griff.
So verbinden Sie jede Pflicht der KI-Verordnung mit Ihren Systemen, Kontrollen, Nachweisen und regelmäßigen Prüfungen.
Analyse zur Karte lesen →
Eine Anbieterzusage ist noch kein Beleg.
Prüfen Sie jede Zusage eines Anbieters an Produkt, Version, Vertrag und Einsatzzweck, bevor Sie sich darauf verlassen.
Analyse zur Karte lesen →Regeln und Stichtage
DORA gilt seit dem 17. Jan. 2025, die zweite Verbraucherkreditrichtlinie ab dem 20. Nov. 2026. Für Kreditscoring natürlicher Personen und Tarifierung in Lebens- und Krankenversicherung gelten ab dem 2. Dez. 2027 Hochrisiko-Pflichten, nach dem geänderten Zeitplan der KI-Verordnung. Betrugserkennung ist von Anhang III 5(b) ausgenommen.
Wo ein Finanzprojekt beginnen kann
AI Act Readiness Sprint
6.900 € einmalig · netto
Kreditscoring- und Tarifmodelle gegen Anhang III, Verbraucherkreditrecht und DSGVO Art. 22 geprüft, mit Maßnahmenplan bis zum 2. Dez. 2027.
Termin und Ort nach Vereinbarung
Leistungsumfang des Pakets ansehen →AI Estate Audit
25.000 € einmalig · netto
Inventar aller KI-Systeme und Anbieter mit Abhängigkeitskarte, anschlussfähig an das DORA-Register der IKT-Drittdienstleister.
Termin und Ort nach Vereinbarung
Leistungsumfang des Pakets ansehen →AI Governance Setup
19.500 € einmalig · netto
Rollen, Freigaben und Modellvalidierung für KI, abgestimmt auf bestehendes Modellrisiko-Management.
Umfang und Lieferung nach Vereinbarung
Leistungsumfang des Pakets ansehen →AI Opportunity Case
Preis nach Umfang
Ein Anwendungsfall, etwa Betrugserkennung oder Schadenbearbeitung, geprüft gegen Evidenz, Kosten und Regeln, mit klarer Entscheidung.
Umfang und Lieferung nach Vereinbarung
Leistungsumfang des Pakets ansehen →Fragen aus der Praxis
Fällt unser Betrugsmodell unter die Hochrisiko-Pflichten?
Nein. Anhang III 5(b) nimmt Betrugserkennung ausdrücklich aus. Geldwäscherecht, DORA und Datenschutz gelten weiter.
Für welche Einsätze gelten ab dem 2. Dez. 2027 Hochrisiko-Pflichten?
Kreditwürdigkeitsprüfung und Kreditscoring natürlicher Personen sowie Risikobewertung und Preisbildung in Lebens- und Krankenversicherung. Betreiber führen eine Grundrechte-Folgenabschätzung durch. Die Branchenanalyse Finanzdienstleistung & Versicherung zeigt alle Regeln.
Was bedeutet das SCHUFA-Urteil?
Der EuGH entschied im Dezember 2023 (C-634/21): Ein für die Kreditvergabe maßgeblicher Score ist eine automatisierte Entscheidung nach Art. 22 DSGVO.
Gehören KI-Anbieter ins DORA-Register?
Ja, wenn sie IKT-Dienstleistungen erbringen, mit Exit- und Vorfallplan. Ein AI Estate Audit erstellt die Liste.
Welche Angebote kartiert das Good AI Prisma?
28: acht gegen Betrug, fünf für Kreditentscheidungen, fünf für Schadenbearbeitung, vier für Tarifierung, drei für Research und drei für Bankassistenten.
Die Nachweise auf einen Blick
ETHORITY · ANALYSE
92 % der EU-Banken nutzen KI. Kreditscoring bekommt eine Frist.
Banken und Versicherer setzen KI fast überall ein. Ab dem 2. Dezember 2027 gelten für zwei Anwendungen in der EU Hochrisiko-Pflichten. Was der Markt bietet und wie Sie sich vorbereiten.
Die Finanzbranche nutzte maschinelles Lernen, lange bevor generative KI einen Namen hatte. Betrugsmodelle, Kreditscores und Tarifrechner laufen seit Jahren in Banken und Versicherungen. Neu ist 2026 zweierlei: die Breite der Nutzung und das Recht. Für die zwei Entscheidungen, die Privatkunden am stärksten treffen, nämlich Kredit ja oder nein und der Preis einer Lebens- oder Krankenversicherung, gibt es in der EU jetzt einen festen Stichtag: den 2. Dezember 2027.
Die Nutzung ist fast flächendeckend
Die Aufsicht liefert klare Zahlen. Laut Europäischer Bankenaufsicht setzen 92 % der EU-Banken KI ein. In Großbritannien nutzen 75 % der Finanzunternehmen bereits KI, weitere 10 % planen es binnen drei Jahren (Bank of England und FCA, November 2024). In Japan stieg der Anteil der Finanzinstitute mit generativer KI in zwei Jahren von 31 % auf 79 %; der Bericht der Bank of Japan vom August 2026 sieht inklusive Erprobung über 90 %.
92 % der EU-Banken setzen KI ein (Europäische Bankenaufsicht, Sep. 2025)
Versicherer ziehen nach. Fast zwei Drittel der europäischen Versicherer nutzen bereits generative KI, so eine EIOPA-Umfrage unter 347 Unternehmen vom Februar 2026. In Deutschland setzte 2025 die Hälfte der Betriebe in Finanz- und Versicherungsdienstleistungen generative KI ein, doppelt so viele wie im Durchschnitt der Wirtschaft (IAB, 2026). Das Bankwesen ist zudem laut IDC-Ausgabenprognose für Europa der größte KI-Investor des Kontinents.
Wohin die Nutzung geht, zeigt die britische Erhebung: Prozessoptimierung (41 %), Cybersicherheit (37 %) und Betrugserkennung (33 %) führen heute; das stärkste Wachstum erwarten die Firmen im Kundenservice und in der Compliance. Damit rückt KI näher an die Kundschaft und näher an die Regeln.
Betrug ist das erste Schlachtfeld
Die Rechnung ist einfach. Betrug und Bankbetrug kosteten 2023 weltweit geschätzt 486 Milliarden US-Dollar (Nasdaq Global Financial Crime Report). Die Kundschaft spürt das: Ein Viertel der deutschen Internetnutzer hat schon eine KI zu Geldfragen befragt, bei den 16- bis 29-Jährigen ein Drittel, und 62 % sagen, KI verstärke ihre Angst vor Betrug (Bitkom, 2026).
Der Markt spiegelt das. Von den 28 Angeboten, die das Good AI Prisma im Themenfeld Finanzdienstleistung & Versicherung kartiert, bekämpfen acht Betrug, Finanzkriminalität und Geldwäsche: BioCatch, Featurespace (Visa), Feedzai, Hawk AI, Lucinity, Napier AI, SymphonyAI und Unit21. Fünf unterstützen Kreditentscheidungen (Ocrolus, Provenir, Taktile, Upstart, Zest AI), fünf bearbeiten Schäden und Schadenbetrug (FRISS, omni:us aus Berlin, Shift Technology, Sprout.ai, Tractable), vier kalkulieren und zeichnen Risiken (Akur8, Cytora, Earnix, hyperexponential), drei dienen Research und Marktanalyse, drei treiben Bankassistenten und Personalisierung. Die Branchenanalyse Finanzdienstleistung & Versicherung ordnet jeder Gruppe ihre Regel zu.
Die Regeln folgen der Anwendung
Die KI-Verordnung bewertet Anwendungen, nicht Produkte. Derselbe Anbieter kann daher in zwei Regimen stehen. Nach dem geänderten Zeitplan der Omnibus-Verordnung (EU) 2026/1744 gilt:
- Seit dem 17. Januar 2025 erfasst DORA mit IKT-Risiko-, Vorfall- und Drittparteiregeln auch KI-Systeme und Cloud-Modelle.
- Ab dem 20. November 2026 gibt die zweite Verbraucherkreditrichtlinie Verbrauchern bei automatisierter Kreditwürdigkeitsprüfung das Recht auf menschliches Eingreifen, Erklärung und Anfechtung.
- Ab dem 2. Dezember 2027 fallen Kreditwürdigkeitsprüfung und Kreditscoring natürlicher Personen (Anhang III 5b) sowie Risikobewertung und Preisbildung in der Lebens- und Krankenversicherung (5c) unter die Hochrisiko-Pflichten. Betrugserkennung ist von 5b ausdrücklich ausgenommen.
2. Dez. 2027 für Kreditscoring natürlicher Personen und Tarifierung in Lebens- und Krankenversicherung gelten EU-Hochrisiko-Pflichten (VO (EU) 2026/1744)
Deutschland bringt eigene Bausteine mit. Im SCHUFA-Urteil C-634/21 vom Dezember 2023 entschied der EuGH: Ein Score, der für die Kreditvergabe maßgeblich ist, ist eine automatisierte Entscheidung nach Art. 22 DSGVO. Die BaFin hat Prinzipien für Algorithmen in Entscheidungsprozessen veröffentlicht und im Dezember 2025 eine Orientierungshilfe zu IKT-Risiken beim KI-Einsatz unter DORA.
Außerhalb der EU führt die Aufsicht über Leitlinien: In den USA gilt seit dem 17. April 2026 die überarbeitete Modellrisiko-Leitlinie der Bankaufseher, das NAIC-Musterbulletin zu KI in der Versicherung ist in 29 US-Jurisdiktionen übernommen, und Kanadas OSFI-Leitlinie E-23 erfasst KI-Modelle ab dem 1. Mai 2027.
Die Arbeit ändert sich vor den Stellen
Die Beschäftigungsfrage ist leiser als die Schlagzeilen. Die EZB findet keinen signifikanten Unterschied bei Einstellungen oder Kündigungen zwischen Firmen mit und ohne KI. Deutsche Versicherer beschäftigen 215.600 Menschen, die Sparkassen fast 200.000, und viele stehen vor einer Ruhestandswelle. Der Engpass sind Kompetenz und Aufsicht: Jemand muss jedes Modell validieren, jede Entscheidung erklären und das Ergebnis verantworten.
Sieben Fragen vor dem Pilot
Bevor KI eine Kundenentscheidung berührt, gehören sieben Fragen schriftlich geklärt. Gelten für die Anwendung Hochrisiko-Pflichten, weil sie natürliche Personen für Kredite bewertet oder Lebens- und Krankenversicherung bepreist? Können wir jede Entscheidung erklären und eine menschliche Überprüfung anbieten, wie Verbraucherkreditrecht und Art. 22 DSGVO verlangen? Wer validiert das Modell unabhängig im Rahmen des Modellrisiko-Managements, wie es die BaFin-Prinzipien erwarten? Wie testen wir auf unfaire Diskriminierung? Steht der Anbieter im DORA-Register der IKT-Drittdienstleister, mit Exit- und Vorfallplan? Wissen Kundinnen und Kunden, wann sie mit einem Chatbot oder KI-generierten Inhalten zu tun haben (Art. 50)? Und welche Kennzahlen entscheiden über den Ausbau: erkannter Betrug, Fehlalarme, Bearbeitungszeit, Beschwerden, Verluste? Ein Anbieter, der das nicht schriftlich beantworten kann, ist für regulierte Entscheidungen nicht bereit. Der Artikel zur operativen Umsetzung macht daraus einen Arbeitsplan.
Was die Registry beiträgt
Für die 28 Angebote hält die Registry des Good AI Prisma Entscheidungsprofile bereit: Preisbasis, Datenhaltung, Training mit Kundendaten, Integrationen und die Fragen, die bei fehlenden Angaben an den Anbieter gehen. Dazu gehören Taktile für Kreditentscheidungen und Feedzai gegen Zahlungsbetrug. So entsteht eine Shortlist auf dokumentierten Fakten.
In der Praxis
Anwendungsfall: das SCHUFA-Urteil. In der Rechtssache C-634/21 vom Dezember 2023 entschied der Gerichtshof der EU, dass ein Kreditscore, der eine Kreditentscheidung maßgeblich bestimmt, eine automatisierte Entscheidung nach Artikel 22 DSGVO ist. Wer ein Scoring-Werkzeug kauft, kauft damit auch die Pflicht, zu erklären und menschliche Prüfung anzubieten, gleich was im Anbietervertrag steht.
Szenario: ein Anbieter, zwei Regelwerke. Ein Versicherer kauft eine Plattform, die in einem Modul Schadenbetrug erkennt und in einem anderen Krankenversicherungstarife kalkuliert. Betrugserkennung ist kein gelisteter Hochrisiko-Einsatz; das Tarifmodul fällt ab dem 2. Dezember 2027 unter Anhang III 5c. Vergabeakte, Modellvalidierung und Kundenhinweis entstehen deshalb je Modul, nicht je Anbieter.
Was Sie am Montag tun
- Regime trennen. Jedes Modell markieren: Betrug, Kredit für natürliche Personen, Tarifierung Leben und Kranken, Sonstiges. Nur für zwei dieser Gruppen gelten Hochrisiko-Pflichten nach Anhang III.
- Anbieter in DORA abbilden. Jeder KI-Anbieter gehört ins Informationsregister der IKT-Drittdienstleister, mit Exit- und Vorfallplan; ein AI Estate Audit liefert die Liste.
- Die Erklärung proben. Für jede automatisierte Kreditentscheidung bis zum 20. November 2026 testen, ob sie dem Kunden erklärt und von einem Menschen überprüft werden kann.
- Unabhängig validieren. KI-Modelle ins bestehende Modellrisiko-Management holen, mit Validierung außerhalb der Modellverantwortung.
- Messen, was über den Ausbau entscheidet: erkannter Betrug, Fehlalarme, Bearbeitungszeit, Beschwerden und Verluste, festgelegt vor dem Pilot.
Dieser Artikel beschreibt Markt und Regulierung. Er ist keine Rechts- oder Finanzberatung.
Quellen und weiterführende Literatur
- EBA, Rising application of AI in EU banking and payments sector ↗ · Sep. 2025
- Bank of England und FCA, Artificial intelligence in UK financial services 2024 ↗ · 21. Nov. 2024
- Bank of Japan, Use and Risk Management of Generative AI by Japanese Financial Institutions ↗ · 24. Aug. 2026
- EIOPA, Umfrage zu generativer KI bei Europas Versicherern ↗ · 2. Feb. 2026
- IDC, European AI spending to reach $290 billion by 2029 ↗ · 2025
- Verordnung (EU) 2026/1744 (Digital-Omnibus zur KI) ↗ · 27. Juli 2026
- ETHORITY, Good AI Prisma Branchenanalyse Finanzdienstleistung & Versicherung, Ausgabe Deutschland (IAB, Nasdaq, Bitkom, EZB, AGV, DSGV, BaFin, EuGH C-634/21) → · 22. Okt. 2026
Die Gedanken praktisch nutzen
AI Governance Setup →
Ein wiederholbarer Governance-Prozess, den Menschen anwenden und prüfen können. Framework-Zuordnung ist weder ISO-Zertifikat noch Rechtsgutachten.
AI Decision Brief – Entscheidungsvorlage für bis zu drei KI-Angebote · 195 € netto →
Beginnen Sie mit einer Frage und bis zu drei Angeboten. Fragen Sie einen belegten Vergleich, Anbieterfragen und eine Kostenskizze mit Ihren Annahmen an.
VON DEN BELEGEN ZU IHRER ENTSCHEIDUNG
Besprechen Sie Ihre Frage mit Sten Franke.
Bringen Sie Ihre Geschäftsfrage oder die bereits bekannten Zahlen mit. ETHORITY recherchiert im vereinbarten Umfang; gemeinsam mit Sten Franke legen Sie den sinnvollen nächsten Arbeitsschritt fest.